Турция, ОАЭ, Казахстан и Армения остаются главными направлениями расчётов из России, но банки в этих странах смотрят на входящие платежи по-разному. Платёжные сервисы вроде https://moneyport.ru/ подбирают маршрут под страну и валюту получателя, но плательщику полезно самому понимать, на чём чаще всего спотыкается перевод. Ниже по каждой стране разобраны валюта, проверки, документы и сроки.
Что изменилось за последние два года
Главный фактор — вторичные санкции США. Указ президента США от 22 декабря 2023 года (EO 14114) разрешил наказывать иностранные банки, которые обслуживают операции, связанные с военной промышленностью России. После этого банки Турции и ОАЭ резко ужесточили комплаенс: закрывали счета компаний с российскими собственниками, задерживали и возвращали платежи.
С российской стороны ограничений стало меньше. С 8 декабря 2025 года Банк России отменил для граждан месячные лимиты на переводы иностранной валюты за рубеж. Зато сократился выбор каналов: после 21-го пакета санкций ЕС в июле 2026 года «Золотая Корона» оставила из России лишь несколько направлений, и на конец июля Казахстана и Армении среди них не было.

Турция: лира вместо доллара
С начала 2024 года турецкие банки разорвали корреспондентские отношения почти со всеми российскими банками. Платежи в долларах и евро с российским следом блокируют чаще всего. Расчёты в лирах и рублях идут через ограниченный круг банков, причём рублёвые счета открывают не все из них. Из систем денежных переводов «Золотая Корона» летом 2026 года сохраняла направление в Турцию.
Турецкий банк проверяет происхождение средств, контрагента и соответствие назначения платежа документам. Расхождение в сумме, валюте или реквизитах — частая причина возврата. Зачисление обычно занимает несколько рабочих дней, а при дополнительной проверке растягивается до двух недель.
ОАЭ: дирхам и строгая проверка клиента
Дирхам с 1997 года привязан к доллару по курсу 3,6725 AED за $1. Для получателя разница между валютами невелика, а для маршрута существенна: долларовый платёж почти всегда идёт через американский банк-корреспондент, платёж в дирхамах — нет.
Банки Эмиратов проверяют источник средств, бенефициаров и соответствие операции профилю счёта. Запросы документов приходят и после открытия счёта, а на ответ порой дают несколько дней. Банковский перевод занимает от одного до пяти рабочих дней. С января 2022 года рабочая неделя в ОАЭ — с понедельника по пятницу, как в Турции, Казахстане и Армении. Платёж, отправленный в пятницу вечером, нередко зачисляют только в понедельник.
Казахстан и Армения: рубль внутри ЕАЭС
Обе страны входят в ЕАЭС, и рубль — основная валюта расчётов в союзе: по данным Евразийской экономической комиссии, в 2025 году на него пришлось 88,8% взаимных платежей, на доллар — 4,6%, на юань — 1,3%. Рубли на счета и карты в Казахстане и Армении отправляет ряд российских банков, нередко с зачислением в тот же день. Местная валюта — тенге и драм, конвертация обычно идёт на стороне получателя.
Простота рублёвых расчётов не отменяет проверок. В 2024 году казахстанские банки из-за санкционных рисков задерживали платежи из России на две-три недели. В Армении с 12 августа 2026 года банки по требованию ЦБ оценивают риск обхода санкций и останавливают сомнительные операции до проведения, проверяя контрагентов, происхождение товаров и бенефициаров.
Для бизнеса важен валютный контроль с обеих сторон. В Казахстане валютный договор на экспорт или импорт дороже $50 тыс. получает учётный номер в банке. В России импортный контракт от 3 млн рублей ставят на учёт в уполномоченном банке.
Документы и частые ошибки
Базовый комплект почти одинаков для всех четырёх стран:
- частному лицу — паспорт и полные реквизиты получателя, для крупных и целевых платежей — договор, счёт или инвойс;
- компании — контракт, инвойс и документы для валютного контроля по 173-ФЗ, при поставке — спецификация и транспортные документы;
- конкретное назначение платежа (для SWIFT — латиницей) с номером договора или инвойса, без общих слов вроде «оплата услуг».
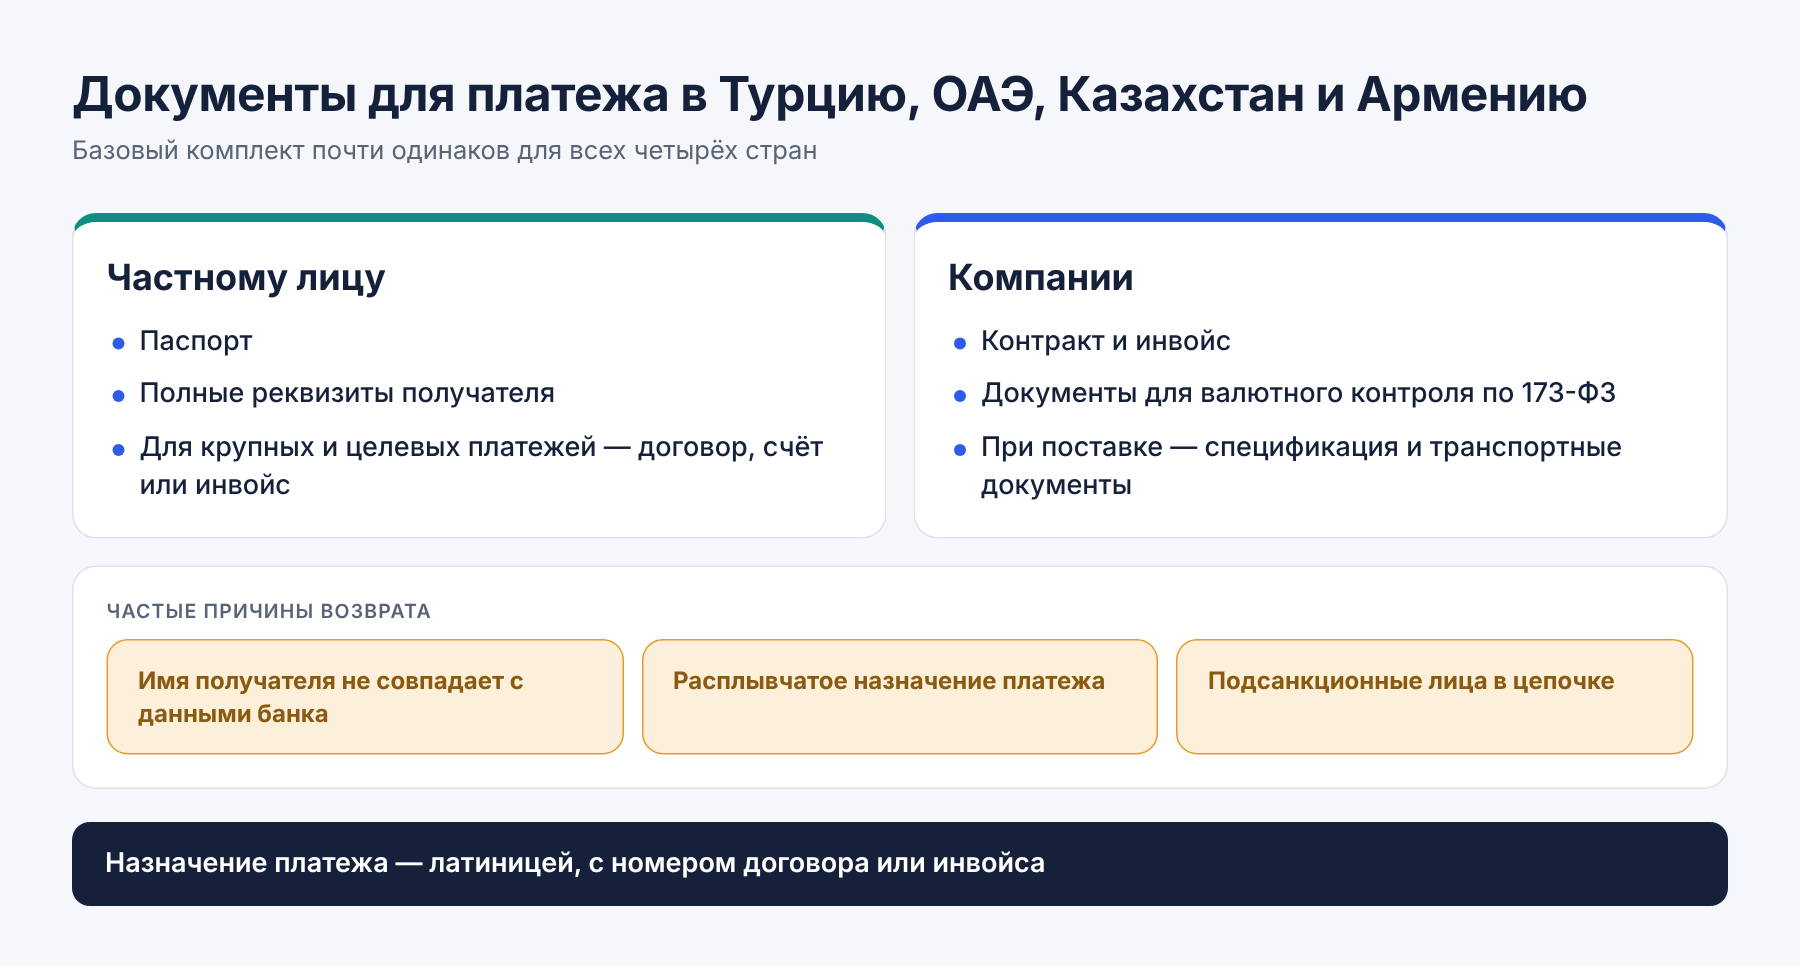
Чаще всего платежи возвращают из-за несовпадения имени получателя с данными банка, расплывчатого назначения и подсанкционных лиц в цепочке. MoneyPort, например, проводит платежи через собственную сеть зарубежных счетов, и российский BIC в цепочку не попадает. Перед отправкой уточните у получателя, в какой валюте его банк готов принять деньги, и не дублируйте платёж, пока первый не вернулся.